Alba-neagra cu ratele Tecuciului: 1.000 de lei acum, nota de plată după 2028
Primarul Lucian Costin cere aproape înghețarea principalului unui credit până în septembrie 2028. După aceea, ratele cresc. Scadența rămâne în 2041. Cine câștigă respiro-ul și cine moștenește factura?
La Tecuci s-a inventat o specie aparte de austeritate.
Cetățeanului i se spune că vremurile sunt grele, că bugetul trebuie chibzuit, că administrația trebuie să strângă cureaua și că banul public trebuie gospodărit cu responsabilitate.
Când ajungem însă la propriile rate ale Primăriei, cureaua capătă subit elastic.
Foarte mult elastic.
Atât de mult încât, pentru unul dintre creditele municipiului, administrația condusă de Lucian Costin propune ca principalul lunar de 138.888 de lei să devină 1.000 de lei.
Nu pentru o lună.
Ci, potrivit documentației analizate, din octombrie 2026 până în septembrie 2028.
Adică exact genul de rată pe care orice tecucean cu un credit bancar ar privi-o cu tandrețe dacă banca i-ar spune:
„Plătește aproape nimic doi ani. Ne reglăm noi după.”
Numai că aici clientul nu este Lucian Costin.
Clientul este municipiul Tecuci. Iar banii sunt ai tecucenilor.
Proiectele 165 și 166 privind creditele de 30 și 60 de milioane de lei au figurat oficial la punctele 23 și 24 ale ședinței Consiliului Local din 28 septembrie.
90 de milioane împrumutate. Dar alba-neagra se joacă, deocamdată, cu primul credit
Trebuie spus de la început ceea ce documentele spun și propaganda politică, indiferent din ce partid vine, n-ar trebui să deformeze:
Tecuciul nu mută scadența celor 90 de milioane de lei în 2028.
Sunt două operațiuni diferite.
În cazul creditului de 60 de milioane de lei, documentația pe care am analizat-o modifică marja dobânzii, de la ROBOR 3M + 2,4% la ROBOR 3M + 1,8%, fără modificarea graficului de rambursare.
În cazul creditului inițial de 30 de milioane de lei, însă, lucrurile devin mult mai interesante.
Soldul comunicat de EXIM Banca Românească la 22 septembrie 2026 este de 25.000.032 lei.
Scadența finală rămâne 1 august 2041.
Dar între octombrie 2026 și septembrie 2028 principalul lunar ar urma să coboare:
de la 138.888 lei la 1.000 lei.
După această perioadă, principalul lunar urcă la:
162.194 lei.
Aici nu mai avem nevoie de metafore.
Avem nevoie de calculator.
Acum 1.000. După 2028, 162.194.
În 24 de luni, la vechea rată de principal, municipiul ar fi rambursat aproximativ:
3.333.312 lei.
La 1.000 de lei pe lună:
24.000 lei.
Diferența este de aproximativ:
3.309.312 lei.
Acești bani nu dispar.
Nu-i șterge banca.
Nu-i plătește Guvernul.
Nu-i transformă nimeni în fonduri europene.
Rămân datorie.
Doar că nu mai apasă cu aceeași forță asupra bugetelor din 2026–2028.
Apasă după.
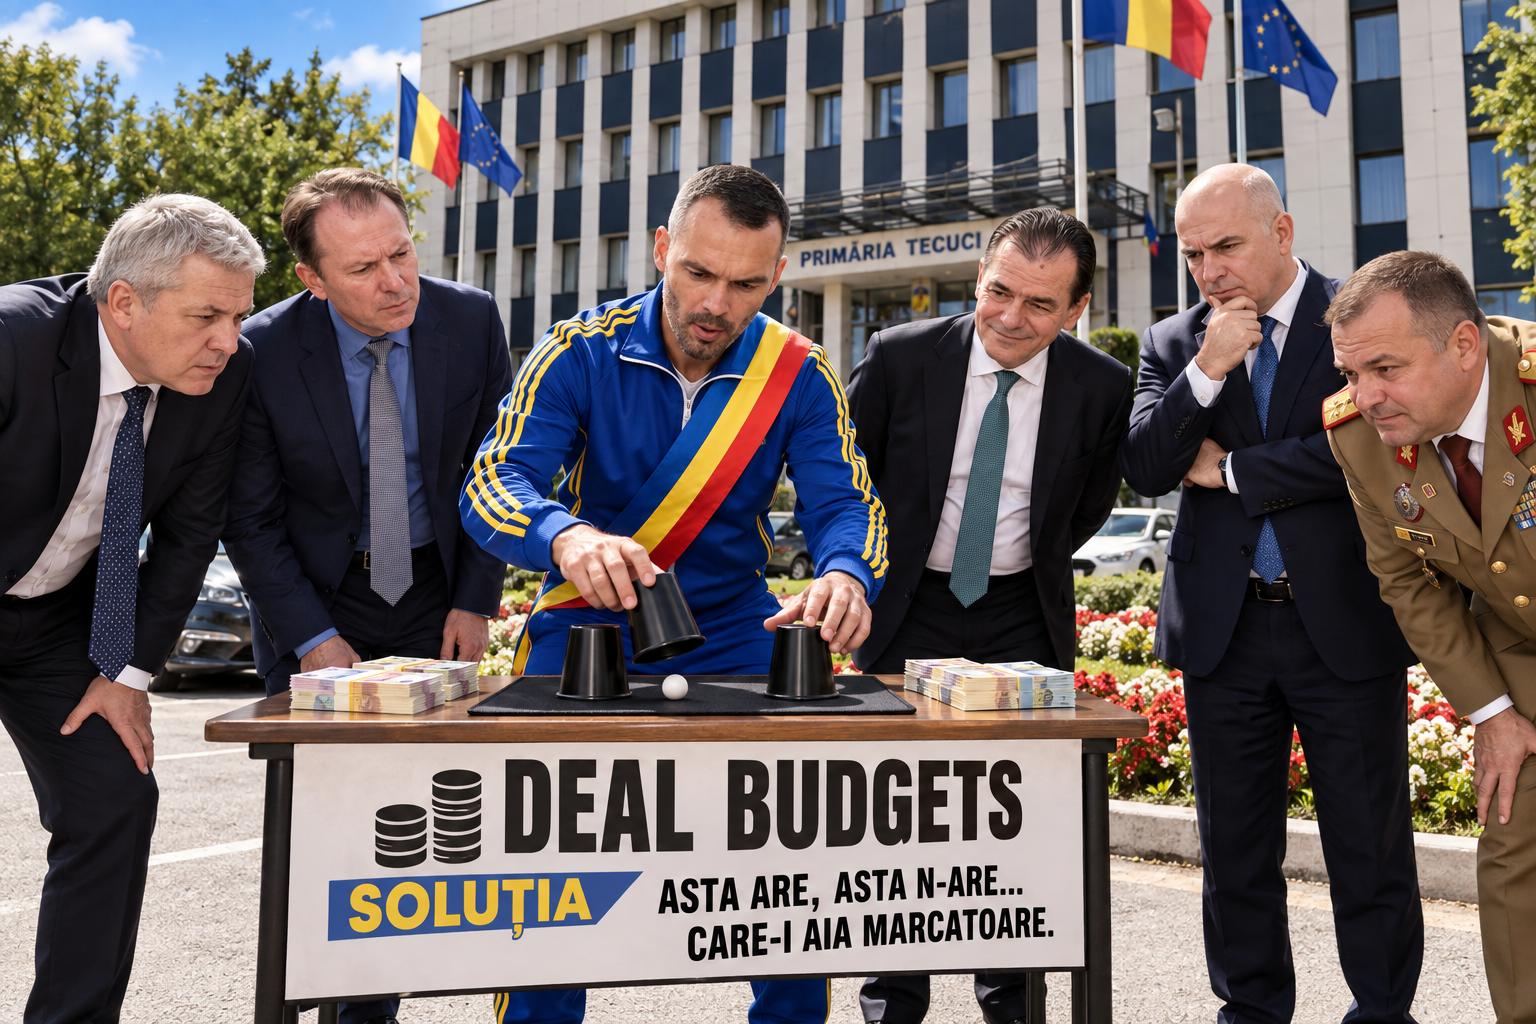
Este, într-un fel, versiunea bugetară a celebrului joc de bâlci:
Asta are, asta n-are… care-i aia marcatoare?
Numai că sub pahare nu este o bilă.
Sunt milioane de lei.
Coincidența numită 2028
Și aici apare calendarul.
Respiro-ul se termină în septembrie 2028.
După aceea începe principalul de 162.194 lei lunar.
2028 este și anul următorului scrutin local în ciclul electoral normal.
De aici înainte trebuie să fim foarte exacți.
Documentele bancare nu demonstrează că restructurarea a fost concepută pentru a transfera povara asupra viitorului primar. Nici confirmarea tehnică obținută de publicația noastră de la un expert financiar din cadrul Primăriei, a cărui identitate o protejăm la solicitarea sa, nu poate transforma o coincidență calendaristică într-o probă privind intenția politică.
Dar documentele permit o întrebare pe care Primăria nu o poate expedia cu un comunicat festiv:
De ce perioada în care Tecuciul rambursează aproape simbolic principalul se suprapune tocmai peste ultimii doi ani ai actualului ciclu electoral?
Și mai ales:
Dacă Lucian Costin își menține declarația că nu va mai candida în 2028, de ce administrația sa are nevoie ca efortul de rambursare să fie redus acum și majorat după acel moment?
Declarația privind candidatura trebuie însă citată dintr-o sursă publică înainte ca această parte să fie publicată ca fapt. În căutarea efectuată acum nu am găsit o sursă suficient de solidă care să confirme acea afirmație, așa că nu aș transforma-o încă într-o premisă factuală a articolului.
Un tecucean ar putea încerca experimentul la bancă
Situația are ceva profund caragialesc.
Imaginați-vă un contribuabil intrând la bancă:
— Bună ziua, am rata 1.388 de lei.
— Da.
— În următorii doi ani aș dori să plătesc 10 lei.
— De ce?
— Pentru că am multe proiecte.
— Și după?
— După plătesc mai mult.
— Cine?
— Vedem atunci.
Firește, comparația este satirică: administrațiile publice își pot restructura legal finanțările, iar renegocierea unui credit poate avea justificări economice serioase.
Tocmai de aceea problema nu este existența renegocierii.
Problema jurnalistică este justificarea ei publică.
Și banca îi oferă Tecuciului ceva foarte important
O anchetă serioasă trebuie să spună și ceea ce nu convine unei teze simpliste.
EXIM nu oferă numai respiro la principal.
Reduce și marja dobânzii.
La creditul de 30 de milioane:
ROBOR 3M + 2,5% → ROBOR 3M + 1,8%.
La cel de 60 de milioane:
ROBOR 3M + 2,4% → ROBOR 3M + 1,8%.
Aceasta este o îmbunătățire reală a condițiilor financiare.
Prin urmare, nu putem spune responsabil că operațiunea „păgubește Tecuciul” fără calcularea dobânzilor în diferite scenarii ROBOR.
Amânarea principalului tinde să mărească dobânda suportată deoarece soldul rămâne mai mare.
Reducerea marjei tinde să o micșoreze.
Care dintre cele două efecte câștigă trebuie calculat, nu scandat.
Și tocmai aici Primăria ar putea pune capăt tuturor suspiciunilor printr-un lucru banal:
să publice analiza financiară completă care justifică restructurarea.
Transparența cu ușa întredeschisă
Primăria publică numeroase documente financiare și bugetare pe propriul site, inclusiv bugetele și estimările pentru 2027–2029.
Dar simpla publicare a unor proiecte și anexe nu răspunde întrebării esențiale:
de ce?
De ce trebuie redus principalul la 1.000 lei?
Ce problemă de cash-flow rezolvă măsura?
Ce investiții ar fi afectate fără restructurare?
Ce se va face cu cei aproximativ 3,31 milioane de lei care rămân temporar disponibili?
Care este serviciul total al datoriei municipiului în 2027?
Dar în 2028?
Dar în 2029, când începe nota de plată mai mare?
Aici transparența nu înseamnă să pui PDF-ul pe site și să spui că populația a fost informată.
Transparența înseamnă să explici contribuabilului de ce îi modifici profilul datoriei pentru următorii 15 ani.
Și mai avem ceva: documentele nu se înțeleg perfect nici între ele
În documentația proiectului 165 apare o neconcordanță greu de ignorat.
Într-un loc:
162.031 lei/lună.
În referatul primarului, raportul de specialitate și documentul EXIM:
162.194 lei/lună.
Diferența este de 163 de lei lunar.
Nu este suma care falimentează Tecuciul.
Dar într-un proiect privind o finanțare de zeci de milioane de lei, întrebarea firească este alta:
care cifră au fost chemați consilierii locali să aprobe?
Mai apare și trimiterea la notificarea EXIM din 18 august 2026, deși documentația ulterioară se raportează la notificarea din 22 septembrie 2026.
Pare o rămășiță din documentația anterioară.
Poate fi o banală eroare administrativă.
Dar tocmai asemenea erori sunt motivul pentru care datoriile publice nu se votează după principiul:
„Lasă, dom’le, că știm noi despre ce e vorba.”
Caragiale ar fi avut material.
„SOLUȚIA”: rate mici azi, rate mai mari mâine
Lucian Costin și-a construit o parte din identitatea politică locală în jurul cuvântului „SOLUȚIA”.
În cazul creditului de 30 de milioane, soluția propusă poate fi descrisă matematic, fără niciun adjectiv:
2026–2028: 1.000 lei principal/lună.
După septembrie 2028: 162.194 lei/lună.
Scadență: tot în 2041.
Așadar, nu dispare datoria.
Se schimbă momentul în care este plătită.
Iar acesta este punctul în care discuția încetează să mai fie contabilitate și devine răspundere publică.
Pentru că mandatele primarilor expiră.
Creditele municipiilor nu.
Cine beneficiază de cei 3,31 milioane?
Aici ajungem la întrebarea care ar trebui pusă înaintea oricărei alte dispute PNL–PSD:
Unde se duc cei aproximativ 3,31 milioane de lei care nu mai sunt utilizați pentru rambursarea principalului în următorii doi ani?
Dacă există o necesitate financiară obiectivă, Primăria trebuie să o arate.
Dacă acești bani permit cofinanțarea unor proiecte europene, trebuie spus.
Dacă împiedică blocarea unor investiții, trebuie demonstrat.
Dacă există o problemă de lichiditate, tecucenii au dreptul să-i cunoască dimensiunea.
Dar dacă avantajul imediat este doar acela că actuala administrație dispune de mai mult spațiu bugetar până în 2028, iar administrațiile ulterioare vor suporta rate lunare mai mari, atunci cetățenii au dreptul să judece singuri oportunitatea acestei alegeri.
Aici se află diferența dintre legalitate și responsabilitate politică.
O operațiune poate fi perfect legală și totuși să merite explicații foarte serioase.
Primăria nu este partidul. Iar creditul nu este al primarului.
Mai există un principiu care pare banal până când în joc intră 90 de milioane de lei:
Primăria Tecuci nu aparține PNL.
Nu aparține PSD.
Și nu aparține lui Lucian Costin.
Creditele sunt ale municipiului.
Ratele vor fi achitate din resurse publice indiferent cine va ocupa biroul de primar după 2028.
De aceea, adevărata dublă măsură ar apărea dacă administrația le-ar cere cetățenilor disciplină financiară, în timp ce pentru propriul buget ar prezenta reducerea temporară a rambursării drept simplă operațiune tehnică, fără să explice complet efectele asupra anilor următori.
Nu putem afirma, pe baza documentelor existente, că Lucian Costin a conceput restructurarea cu intenția demonstrată de a lăsa factura succesorului.
Putem însă demonstra ceva mult mai greu de contestat:
administrația sa beneficiază de respiro-ul bugetar până în 2028, iar ratele de principal mai mari încep după această perioadă.
Aceasta este matematica.
Intenția trebuie explicată de primar.
Domnule primar, sub care pahar sunt cei 3,31 milioane?
În locul unei concluzii, îi adresăm public lui Lucian Costin câteva întrebări:
De ce are Tecuciul nevoie ca principalul creditului să scadă de 138 de ori, de la 138.888 la 1.000 de lei lunar?
De ce perioada aleasă se termină în septembrie 2028?
Unde vor fi folosiți concret cei aproximativ 3,31 milioane de lei eliberați temporar?
Care este serviciul total al datoriei municipiului în 2027, 2028 și 2029?
Cât estimează Direcția Economică faptul că Tecuciul economisește prin reducerea marjei și cât costă menținerea unui sold mai mare în perioada de grație?
De ce există valori diferite — 162.031 și 162.194 lei — în documentația aceleiași restructurări?
Și, dacă declarația privind retragerea în 2028 este confirmată public:
Dacă nu intenționați să mai candidați, considerați echitabil ca administrația dumneavoastră să beneficieze de principalul de 1.000 lei lunar, iar administrația instalată după alegeri să găsească un principal de 162.194 lei?
Nu întrebăm cine este sub pahar.
Întrebăm unde sunt banii.
Pentru că, la alba-neagra politică, bila poate dispărea.